Les coulisses de la politique monétaire européenne et ses répercussions sur la France
À la tête de la gestion économique de la zone euro, la Banque centrale européenne (BCE) dicte le tempo monétaire qui influence directement la France et ses institutions financières majeures telles que BNP Paribas, Crédit Agricole ou la Société Générale. Depuis le changement d’orientation marqué par la première baisse de ses taux directeurs en juin 2024, l’impact de cette institution est observé au microscope par les analystes français.
La BCE agit sur trois leviers majeurs : le taux de facilité de dépôt, le taux sur les opérations principales de refinancement, et le taux de la facilité de prêt marginal. En modulant chacun de ces taux, elle joue sur le coût du crédit, la liquidité bancaire, et l’équilibre financier général des pays membres. Depuis la crise sanitaire mondiale, la Banque de France n’a eu de cesse de surveiller les effets de ces décisions à Paris et dans toute la France, où les banques comme LCL, La Banque Postale, CIC, et Natixis ressentent en première ligne les variations du marché.
Sous les spotlights, la France observe ainsi une politique monétaire européenne qui mêle subtilité et complexité. La réduction progressive des taux amorcée en 2024 s’inscrit dans un cycle où la BCE a dû, temporairement, affronter une inflation galopante dépassant largement ses 2 % cibles. Dès 2022, une série de relèvements rapides des taux avait tenté de contenir cette flambée, mais les décisions restent délicates puisqu’elles ont aussi des effets indirects, notamment via les crédits immobiliers souvent contractés par les Français auprès de banques comme Boursorama ou Natixis.
Or, l’influence ne se limite pas à la variation des taux. La BCE, sur ce même créneau, a activement contribué à baisser la taille de son bilan, en réduisant ses actifs via le processus appelé Quantitative Tightening. Ladite contraction de 27 % de ses avoirs depuis juin 2022 introduit une nouvelle dynamique, souvent sous-estimée, sur les conditions de financement et les marchés de capitaux. Ce changement manifeste, bien qu’étalé dans le temps, tend à influencer la politique monétaire française en resserrant les flux de liquidité à disposition des banques et des entreprises.
Voilà pourquoi la politique monétaire de la BCE, à la fois restrictive et progressive dans son approche, continue de susciter débats, analyses et recalibrages constants, sans doute parce que la France, grande puissance économique de l’Union, cherche à ajuster ses propres ambitions à cette cadence européenne sans oublier les impacts spécifiques sur les ménages et le secteur privé.
Comprendre l’orientation monétaire de la BCE : bien au-delà des simples taux d’intérêt
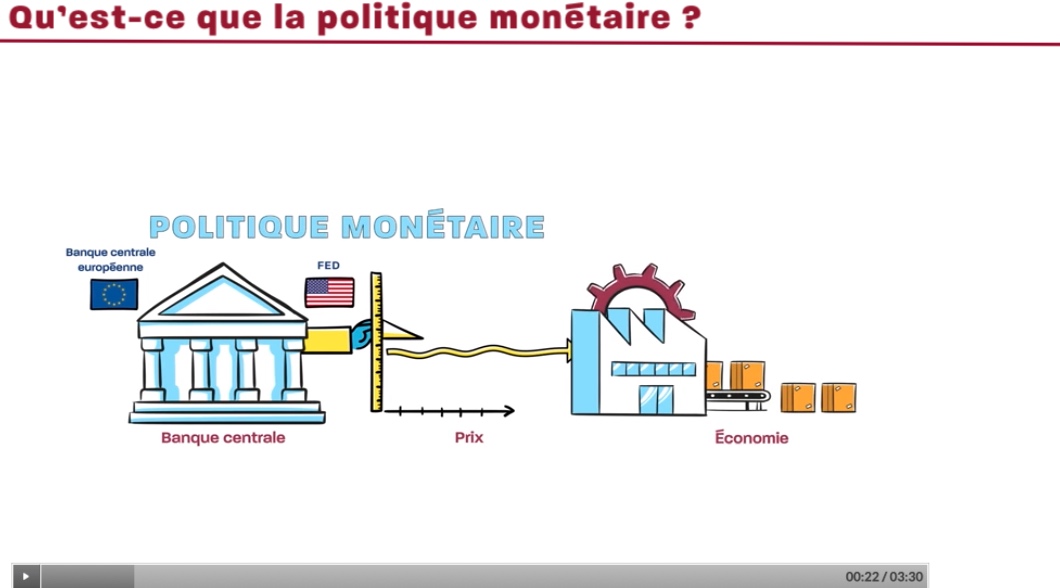
Prendre les taux directeurs pour mesurer l’ardeur d’une politique monétaire ? C’est un peu comme juger un film uniquement sur son générique : certes important, mais loin d’être suffisant ! L’orientation monétaire de la BCE englobe un spectre plus large. Cela comprend la gestion du bilan de la banque, l’usage des mesures non conventionnelles comme le Quantitative Easing (QE), ainsi que la coordination stratégique de ses trois taux d’intérêt directeurs.
Historiquement, la hausse rapide des taux entre juillet 2022 et mai 2024, culminant à une augmentation de 450 points de base, témoigne d’un resserrement monétaire sans précédent. Pourtant, à côté de cette flambée se cache une réalité moins visible : cette politique est aussi pivotée par le contrôle strict des actifs détenus au bilan. La réduction de plus 2 300 milliards d’euros opérée depuis 2022, surtout par la compression des opérations de liquidité, souligne que la BCE soigne ses moyens de pression et de soutien selon les circonstances économiques et financières.
Ce cocktail équilibré entre hausse des taux d’intérêt et réduction du bilan a suscité la création d’indicateurs sophistiqués, les taux proxy, conçus pour capter l’effet global de la politique monétaire, y compris ses outils dits non conventionnels. Ce calcul permet d’avoir une perspective plus fine que la seule observation des taux directeurs, en intégrant les écarts sur les marchés obligataires, les prêts à long terme, et le comportement des banques telles que BNP Paribas et Crédit Agricole.
À ce propos, l’exemple américain vient éclairer la scène européenne : le fameux Proxy Funds rate, indicateur synthétique mis en place pour les États-Unis, a montré que leur politique monétaire a été plus restrictive que ne paraît le signal du taux directeur. En comparaison, la BCE montre une stimulation moins nette si on intègre son bilan, ce qui montre à quel point la direction prise doit être analysée soigneusement pour comprendre ses effets réels en France.
Ce réalisme permet d’entrevoir pourquoi les marchés français, épaulés par des institutions telles que Société Générale ou LCL, adoptent une lecture nuancée de la politique européenne. Entre anticipation des mouvements, réajustement des crédits et gestion des risques, la Banque de France joue un rôle essentiel dans cette transmission monétaire, qui dépasse largement la simple variation d’un taux officiel.
Les effets paradoxaux sur la croissance et la clientèle bancaire hexagonale
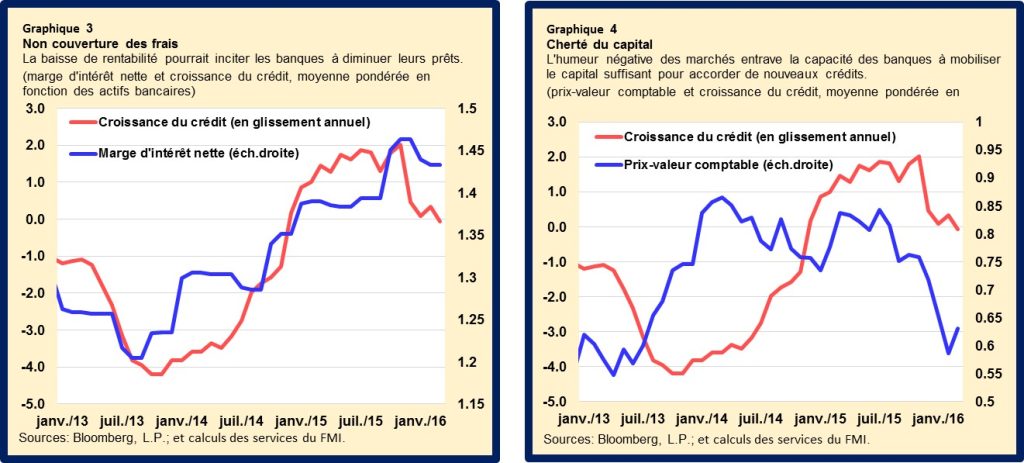
Quand la BCE baisse les taux d’intérêt, on pourrait s’attendre à voir les consommateurs français se ruer sur le crédit immobilier, à l’image d’une vente flash sur des gadgets électroniques. Sauf que la réalité économique est souvent plus tordue. Le récent cycle de baisses des taux pourrait sembler une aubaine notamment pour les emprunteurs de La Banque Postale ou CIC, mais dans les faits, la croissance en zone euro reste molle et le crédit ne se déchaîne pas forcément comme prévu.
Pourquoi ce paradoxe ? D’une part, la remontée antérieure des taux (de 2022 à 2024) a laissé des séquelles. Beaucoup de ménages français ayant contracté leurs crédits à taux variables voient encore le poids élevé de leurs mensualités. D’autre part, la confiance économique est peinée par des facteurs externes, notamment les craintes liées à la transition énergétique qui impacte directement la politique française en matière de finances publiques, un sujet traité dans cet article sur la transition énergétique en France.
Le paradoxe est aussi ressenti du côté des banques commerciales. Crédit Agricole et BNP Paribas, par exemple, jonglent avec des marges plus serrées à cause des taux plus bas, malgré une demande accrue pour des prêts aux entreprises souhaitant investir dans des projets durables. Ce double effet freine donc la dynamique économique.
Au final, la croissance française stagne un peu comme un bon vin qu’on laisse trop longtemps en cave. La BCE devrait donc trouver le juste équilibre : éviter que la politique monétaire ne devienne un « nœud coulant » pour l’économie réelle tout en gardant sous contrôle l’inflation et la stabilité financière. Ce défi est fondamental pour maintenir la confiance des acteurs économiques et éviter que les ménages ne restreignent trop leur consommation et leurs investissements, ce qu’un article récent sur les politiques économiques anti-inflation souligne avec vigueur.
L’influence de la politique monétaire européenne sur les marchés du crédit en France
Dans le tumulte des annonces et des ajustements par la BCE, les marchés du crédit français sont devenus un véritable terrain d’observation pour mesurer ses répercussions concrètes. Entre les institutions majeures comme Boursorama, Société Générale, et les établissements plus spécialisés, on analyse de près comment la récente baisse des taux influe réellement sur les conditions d’emprunt.
Les ménages français qui cherchent à financer leur logement, ainsi que les entreprises voulant investir, voient leur parcours de crédit modifié par les politiques monétaires. La baisse des taux devrait théoriquement dessiner un paysage favorable à des prêts plus accessibles. Pourtant, la vigilance reste de mise car, comme l’explique un récent reportage sur les conséquences des taux d’intérêt sur le crédit, les établissements bancaires intègrent des critères de risque plus stricts depuis la montée des incertitudes économiques et géopolitiques.
La Banque de France, qui joue le rôle de vigie réglementaire, adapte ses interventions pour éviter les déséquilibres dans le système financier. Par exemple, lors des fluctuations rapides des taux, elle peut recommander aux banques d’ajuster leurs politiques internes afin de préserver la stabilité du crédit aux particuliers et aux entreprises.
D’un autre côté, la BCE elle-même tend à harmoniser ces mouvements en coordonnant ses décisions avec les exigences du marché obligataire et l’évolution des prix des actifs. Cela est notamment fluide grâce à la communication plus directe avec des acteurs comme Natixis et La Banque Postale, qui participent activement aux marchés financiers français.
Ces interactions, parfois perçues comme un véritable jeu d’échecs, montrent que l’impact monétaire ne se mesure pas uniquement à l’aune des taux, mais aussi à travers le prisme des décisions stratégiques des banques et de leurs capacités à prêter, ce qui fait toute la complexité de la politique monétaire à la française.
Le rôle de la Banque centrale européenne dans l’équilibre économique et social de la France
Si la BCE est considérée comme le fin stratège derrière la stabilité monétaire, elle est aussi sous l’œil vigilant du public français, notamment par les médias et les économistes, qui scrutent ses effets sur le quotidien des citoyens. En 2025, ses décisions impactent directement le pouvoir d’achat, les investissements, et même la politique économique gouvernementale.
La Banque de France, en collaboration avec des acteurs comme Crédit Agricole ou BNP Paribas, participe grandement à transmettre et à adapter les décisions européennes au terrain national. Cela agit sur des facteurs aussi divers que l’inflation domestique, la gestion du chômage, et la solidité du secteur bancaire.
Par exemple, les ajustements des taux réalisés par la BCE influencent les décisions du gouvernement français dans sa gestion des dépenses publiques et sa stratégie de transition énergétique, un sujet étroitement lié à la dynamique monétaire, comme expliqué dans cet article sur la politique énergétique.
Les banques comme LCL ou La Banque Postale interviennent alors pour faciliter l’accès au crédit dans les secteurs prioritaires ou sensibles, influencées par cette conjoncture. Le rôle de la BCE est également d’assurer que les chocs économiques, qu’ils soient géopolitiques ou dus à des changements brusques sur les marchés, soient amortis pour éviter un impact social négatif excessif.
En définitive, la Banque centrale européenne, avec ses décisions fines et parfois difficiles à déchiffrer pour le grand public, agit comme un chef d’orchestre incontournable. Sa partition influence largement la symphonie économique française, avec ses moments de crescendo et ses passages plus calmes, mais toujours dans l’objectif d’une stabilité durable.