Les avantages de l’ouverture d’un compte bancaire en ligne en 2025
L’évolution numérique transforme profondément le secteur bancaire. Aujourd’hui, ouvrir un compte bancaire n’est plus un processus fastidieux réservé aux agences physiques. Avec l’émergence des banques en ligne telles que Boursorama Banque, Hello bank! ou encore Orange Bank, les démarches se sont simplifiées. Le principal avantage réside dans la rapidité : il est désormais possible de créer un compte en moins de 15 minutes, directement depuis un ordinateur ou un smartphone, sans avoir à se déplacer.
Outre la simplicité, cette méthode offre une flexibilité accrue. La gestion des comptes est accessible 24 heures sur 24 et 7 jours sur 7 grâce à des applications mobiles intuitives. Par exemple, un client de BNP Paribas peut consulter ses relevés, faire des virements ou modifier ses prélèvements à toute heure, ce qui facilite le suivi quotidien des finances. Par ailleurs, certaines banques traditionnelles comme Crédit Agricole et La Banque Postale proposent également des services en ligne performants pour compléter leur présence physique.
Au-delà de l’aspect pratique, l’ouverture en ligne permet souvent de profiter de tarifs plus compétitifs, voire de gratuité sur certaines prestations. La réduction des coûts liés à l’absence d’agence physique se traduit directement par des offres attractives, notamment chez des acteurs comme Monabanq ou LCL. Cette accessibilité économique est particulièrement importante en 2025, où les consommateurs attendent une maîtrise plus poussée de leurs dépenses bancaires.
Il est néanmoins crucial de considérer les services proposés, la disponibilité du support client, et les facilités d’utilisation pour choisir une banque en ligne adaptée. Certaines plateformes, par exemple, proposent un accompagnement personnalisé par téléphone ou chat, comme le fait la Société Générale, qui met en avant ses conseillers dédiés pour les clients souhaitant un suivi renforcé. Ce facteur peut être déterminant pour ceux qui ressentent le besoin d’un soutien humain dans la gestion de leurs comptes.
Enfin, les banques en ligne et traditionnelles s’adaptent aux besoins spécifiques comme l’acceptation des interdits bancaires grâce au droit au compte, accessible via la Banque de France. Cette évolution démocratise davantage l’accès aux services bancaires. En définitive, l’ouverture d’un compte en ligne est une solution à la fois moderne, efficace et économique, parfaitement intégrée aux habitudes numériques actuelles.
Étapes détaillées pour ouvrir un compte bancaire en quelques minutes
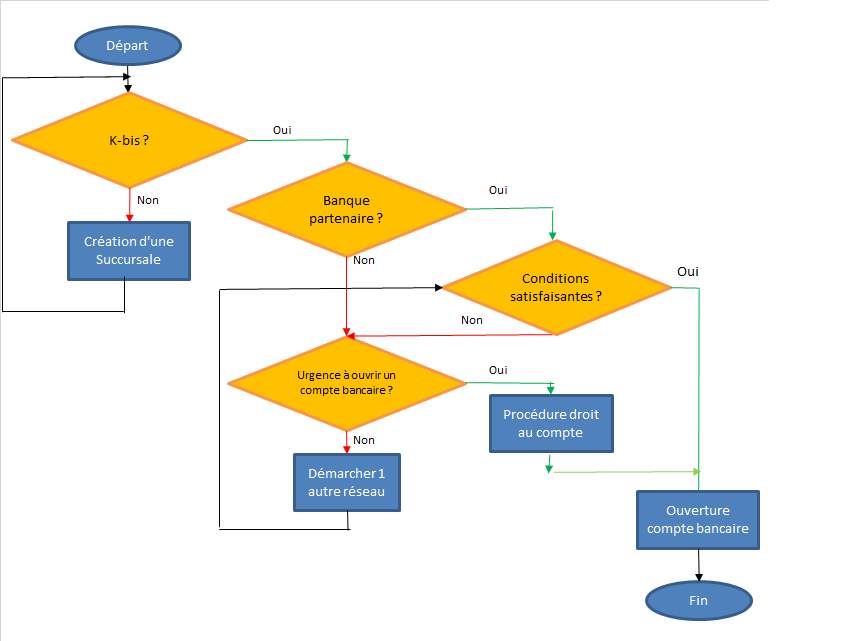
Ouvrir un compte bancaire en ligne demande un parcours précis, structuré en étapes clés qui garantissent sécurité et conformité. La première phase consiste à choisir l’offre bancaire adaptée à ses besoins. Il est conseillé de comparer les propositions de différents établissements, de la néobanque N26 à la banque classique comme Crédit Mutuel, en fonction des frais, des services proposés et des conditions d’accès.
Une fois la banque sélectionnée, le client doit remplir un formulaire de souscription en ligne. Celui-ci recueille des informations personnelles basiques : nom, prénom, adresse, date de naissance, téléphone. Le choix du type de compte (individuel, joint) et de la carte bancaire se fait également à cette étape. Certaines banques en ligne, comme Boursorama Banque, proposent des cartes sans conditions de revenus, tandis que d’autres pourraient exiger une justification de revenus.
L’enjeu principal réside dans la constitution du dossier documentaire. Le client doit fournir une pièce d’identité valide, un justificatif de domicile récent et souvent un justificatif de revenus, même si certaines néobanques autorisent une ouverture de compte sans ce dernier. Par exemple, Hello bank! simplifie cette étape pour les étudiants ou jeunes actifs en acceptant des certificats scolaires ou des fiches de paie récentes.
Ensuite, les pièces demandées sont envoyées via la plateforme sécurisée de la banque. La signature du contrat se réalise par une procédure électronique avec validation par code SMS, assurant ainsi la légalité de la démarche sans déplacement physique. Après vérification des documents, la banque valide la création du compte généralement sous 48 heures.
Il ne reste plus qu’à effectuer un premier versement. Le montant demandé varie selon les établissements, souvent autour de 300€, mais peut être inférieur chez des acteurs comme N26 ou Monabanq. Ce dépôt de départ n’est pas un frais, mais une provision qui reste disponible. L’activation de la carte bancaire est la dernière étape pour commencer à utiliser pleinement son compte.
Les spécificités des banques traditionnelles face aux banques en ligne
En 2025, il est utile de comprendre les différences entre banques traditionnelles et banques en ligne pour choisir la meilleure option. Les grandes institutions comme LCL, BNP Paribas ou Crédit Agricole offrent un accompagnement personnalisé avec un conseiller dédié. Cela inclut une gamme étendue de services tels que crédits immobiliers, assurances, et conseils patrimoniaux, qui peuvent manquer dans les néobanques.
Cependant, cette qualité de service a un coût : les frais mensuels et les prix des cartes bancaires sont généralement plus élevés en agence. Par exemple, si l’ouverture d’un compte chez HSBC est gratuite, la cotisation annuelle de la carte bancaire reste un poste de dépense significatif. À l’inverse, les banques en ligne telles que Boursorama Banque ou Orange Bank proposent souvent des cartes gratuites et des frais de tenue de compte réduits, séduisant un public recherchant économie et simplicité.
Les banques traditionnelles restent indispensables pour les clients qui privilégient une relation bancaire physique, souhaitent déposer des chèques ou espèces directement en agence, ou qui nécessitent un accompagnement complexe. Par exemple, La Banque Postale conserve une large clientèle grâce à son maillage territorial et ses services accessibles à tous, notamment les personnes éloignées du numérique.
Les banques en ligne se distinguent aussi par leur innovation numérique et la rapidité de mise en place d’outils avancés : notifications en temps réel, agrégation de comptes, gestion budgétaire simplifiée. Ces services attirent particulièrement les jeunes générations et les nouveaux clients habitués aux outils digitaux. Une complémentarité apparaît donc entre ces deux modèles, leur coexistence proposant une meilleure adaptation à différents profils.
Conseils pratiques pour bien gérer son compte bancaire après l’ouverture
Acquérir un compte bancaire est une étape majeure, mais la gestion efficace au quotidien est tout aussi déterminante pour éviter les frais inutiles et maîtriser son budget. Dès l’ouverture, il est recommandé de centraliser ses produits financiers chez un même établissement. Choisir une banque en ligne comme Monabanq ou une banque traditionnelle avec une large gamme de services permet d’avoir une vision unifiée de ses dépenses, revenus et assurances.
Les applications mobiles jouent un rôle fondamental dans cette gestion. Elles offrent la possibilité de paramétrer des alertes personnalisées, notamment pour prévenir un solde insuffisant ou lors de dépenses importantes. Cette vigilance financière prévient les découverts coûteux et développe la maîtrise budgétaire. Certaines banques proposent même des outils d’analyse pour catégoriser automatiquement les dépenses, pratique pour mieux comprendre son comportement d’achat.
Le regroupement de comptes, qu’il s’agisse d’assurance habitation, automobile ou épargne, facilite la négociation tarifaire avec son conseiller. Par exemple, le Crédit Mutuel offre souvent des réductions si plusieurs services sont souscrits ensemble, incitant à une gestion centralisée et plus économique.
Enfin, il est utile de rester informé sur les promotions et conditions bancaires. Plusieurs établissements en ligne proposent régulièrement des primes de bienvenue, qui peuvent aller jusqu’à plusieurs centaines d’euros dans certains cas. Il convient cependant d’étudier attentivement les conditions d’obtention pour éviter toute déconvenue. De plus, en cas de changement de banque, le service d’aide à la mobilité bancaire assure un transfert simplifié des prélèvements et virements, sans rupture de service.
Solutions et alternatives pour ouvrir un compte en cas de situation bancaire complexe
Certaines personnes rencontrent des difficultés pour ouvrir un compte bancaire classique, notamment les interdits bancaires, les personnes en surendettement ou celles inscrites au fichier FICP de la Banque de France. Dans ces situations, il existe des procédures spécifiques pour éviter l’exclusion bancaire.
Le “droit au compte”, institué par la Banque de France, permet à toute personne dépourvue de compte de solliciter l’ouverture forcée d’un compte auprès d’une banque désignée. Cette démarche nécessite de fournir un dossier comprenant une pièce d’identité, un justificatif de domicile, la lettre de refus de l’établissement initial, et une déclaration sur l’honneur d’absence d’autre compte. Une fois le dossier accepté, la banque affectée doit ouvrir le compte sous trois jours, garantissant un accès aux opérations de base.
Par ailleurs, les néobanques et les offres de cartes prépayées, comme celles proposées par N26 ou Orange Bank, représentent une alternative adaptée aux profils fragiles. Ces comptes simplifiés ne demandent pas systématiquement de justificatifs de revenus et permettent une gestion basique mais suffisante pour les besoins quotidiens.
Il convient cependant d’être vigilant quant aux plafonds et limitations de ces solutions. Pour aller plus loin, certains articles spécialisés fournissent des conseils sur les banques en ligne acceptant les interdits bancaires. La digitalisation offre de plus en plus d’opportunités pour surmonter les barrières à l’accès bancaire, rendant la gestion financière accessible au plus grand nombre.