Comprendre le dispositif de la retraite progressive à 60 ans
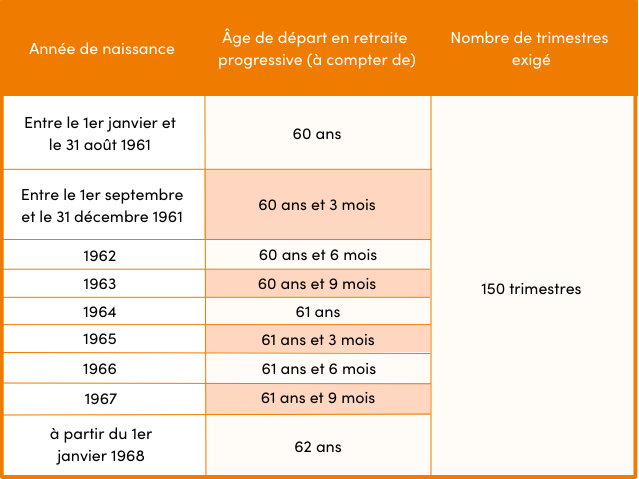
La retraite progressive, un mécanisme permettant d’aménager la transition entre activité professionnelle à temps plein et cessation complète du travail, connaît une évolution majeure en 2025. Depuis le 1er septembre, l’âge d’accès a été abaissé à 60 ans, quel que soit l’année de naissance, sous réserve d’avoir validé au moins 150 trimestres dans le régime de base. Cette mesure, officialisée par deux décrets publiés en juillet 2025, vise à offrir une souplesse accrue aux salariés confrontés aux défis liés à la fin de carrière.
Concrètement, ce dispositif autorise un travail à temps partiel, compris entre 40 % et 80 % d’une durée de travail à temps plein, tout en percevant une fraction de la pension de retraite proportionnelle au temps travaillé. L’enjeu est double : permettre au salarié de conserver un revenu partiel et poursuivre ses cotisations, renforçant ainsi ses droits à une retraite complète plus tard.
Cette réforme, fruit d’un accord national interprofessionnel conclu en novembre précédent, a également pour objectif de répondre à des enjeux sociaux et financiers, en facilitant un aménagement du temps de travail en fin de carrière tout en préservant les finances publiques. Le dispositif s’applique à un large éventail de professionnels, incluant les salariés du secteur privé, les fonctionnaires ainsi que les indépendants et régimes spéciaux, impliquant un véritable changement par rapport à la situation antérieure où l’accès était plus restrictif.
La mise en place de la retraite progressive à partir de 60 ans témoigne d’une volonté d’adaptation du système aux réalités sociales actuelles, dans un contexte où les besoins des actifs en fin de carrière évoluent. En effet, cela permet de mieux répondre à ceux qui souhaitent réduire leur charge de travail sans rompre totalement le lien professionnel, tout en garantissant une transition financière plus sécurisante.
Le calcul de la part de pension versée en parallèle au salaire partiel reste proportionnel au temps de travail. Par exemple, si un salarié choisit de travailler à 60 % d’un temps plein, il percevra 60 % de sa pension estimée de retraite au titre de cette retraite progressive. Il est cependant recommandé de procéder à une simulation précise auprès des organismes concernés afin d’évaluer l’impact réel sur les droits et les revenus.
Par ailleurs, l’accord impose à l’employeur d’exprimer par écrit les raisons motivant un éventuel refus d’aménagement, une protection supplémentaire pour le salarié. Cette transparence est essentielle pour clarifier les conditions dans lesquelles le passage à temps partiel peut être proposé ou contesté, notamment dans les entreprises confrontées à des contraintes économiques spécifiques.
La retraite progressive à 60 ans constitue, de ce fait, un levier stratégique pour une gestion plus harmonieuse de la fin de parcours professionnel, conciliant besoins personnels et exigences économiques. Pour mieux comprendre son fonctionnement concret, examinons à présent qui est réellement concerné par ce dispositif et comment la procédure s’organise au quotidien.
Eligibilité et conditions d’accès à la retraite progressive dès 60 ans
Pour bénéficier de la retraite progressive dès l’âge de 60 ans, il convient de remplir plusieurs critères précis, qui encadrent cette mesure et garantissent son bon usage à la fois pour le salarié et pour le système de retraite. Le premier élément essentiel est d’avoir validé un minimum de 150 trimestres dans les régimes de base. Ce seuil permet de démontrer la durée suffisante d’activité contributive, formalisée notamment via des relevés détaillés disponibles sur des plateformes telles que Assurance Retraite ou la Caisse Nationale d’Assurance Vieillesse (CNAV).
Cette durée d’assurance peut être complétée par des périodes validées dans différents régimes, en particulier pour ceux qui ont eu une carrière mixte ou des professions aux statuts particuliers. Vérifier son relevé de carrière est primordial avant de lancer une demande afin d’éviter toute surprise et garantir la continuité des droits.
L’âge de 60 ans ne signifie pas que la retraite progressive est automatique. Le salarié doit être toujours en activité. Il doit opter volontairement pour une réduction de son temps de travail, qui se situe entre 40 % et 80 % d’un temps plein. Cette amplitude est pensée pour s’adapter aux besoins spécifiques de chacun et permettre un véritable aménagement personnel de la fin de carrière. L’employeur est tenu de proposer un aménagement dans cette fourchette, mais il peut s’y opposer sur motifs économiques, à condition de justifier son refus par écrit.
La démarche consiste à adresser une demande écrite, généralement via le service RH de l’entreprise, au moins deux mois avant la date de début envisagée. Cette demande peut être adressée sous forme de courrier recommandé avec accusé de réception pour garantir la preuve du dépôt de la requête. L’accord de l’employeur est crucial : il doit formaliser par écrit sa réponse, acceptation ou rejet motivé, conformément à la réglementation récente issue des décrets de 2025.
En cas de refus motivé, le salarié dispose de recours, notamment via des médiations internes en entreprise ou par le biais d’organismes spécialisés tels que les services de la Caisse d’Assurance Retraite et de la Santé au Travail (CARSAT) et les conseils dédiés aux salariés. Cette protection renforce les droits des actifs qui souhaitent amorcer une transition progressive vers la retraite.
Une fois la demande acceptée, le salarié bénéficie du versement d’une fraction de pension proportionnelle au temps de travail réalisé. Par exemple, opter pour 50 % d’activité induira un versement de pension de retraite à hauteur de 50 %. Cette pension est alors cumulée aux revenus professionnels à temps partiel, offrant ainsi un complément tout en maintenant une activité sociale et professionnelle.
Il est important également de rester vigilant à la modulation des cotisations sociales pendant cette période. Les cotisations peuvent être recalculées au prorata du salaire temps plein. Pour éviter une réduction importante des droits complémentaires auprès d’Agirc-Arrco, il est conseillé d’effectuer une simulation précise et personnalisée, notamment via des outils proposés en ligne par Info Retraite.
Cette étape préalable à la demande est essentielle pour anticiper l’impact durable sur la future pension totale, notamment pour ceux qui souhaitent optimiser leur fin de carrière tout en limitant les conséquences financières à moyen terme.
Démarches administratives et procédures pour accéder à la retraite progressive
Accéder à la retraite progressive à 60 ans nécessite de suivre un chemin administratif structuré, qui garantit la prise en compte complète du dossier et assure un suivi sécurisé de la transition. Le point de départ consiste à vérifier son éligibilité sur les plateformes officielles telles que l’Assurance Retraite, le CNAV ou encore le site Service-Public.fr. Ces espaces personnels permettent d’obtenir des relevés de carrière, un calcul estimatif des pensions et des informations précises sur les conditions applicables.
Après cette première étape, le salarié doit formaliser sa demande. Le formulaire « Demande de retraite progressive » est disponible en ligne ou auprès de la caisse de retraite concernée. Pour les salariés du privé, il s’agit généralement de la Caisse Nationale d’Assurance Vieillesse (CNAV), tandis que les fonctionnaires ou indépendants devront se rapprocher de leur régime spécifique.
Il est recommandé de déposer la demande au moins cinq mois avant la date souhaitée de passage à temps partiel. Cela laisse un délai suffisant pour que la caisse de retraite puisse instruire le dossier, s’assurer de la validité des pièces fournies, et éventuellement demander des justificatifs complémentaires. Ces délais varient en fonction des situations et de la complexité du parcours professionnel.
Le dossier comprend plusieurs documents incontournables : un justificatif d’identité, un relevé d’identité bancaire, une attestation employeur précisant le temps de travail effectif ou souhaité, ainsi que les derniers bulletins de salaire. En fonction du statut, des justificatifs complémentaires peuvent être requis, notamment pour les situations atypiques (carrières longues, handicap, expatriation, etc.).
Pour ceux qui exercent plusieurs activités ou dépendent de plusieurs régimes de retraite, il est possible de faire une demande unique qui sera transmise automatiquement à chaque organisme concerné, facilitant ainsi les démarches multiples et réduisant les risques d’erreurs ou d’oublis.
Une fois la demande validée, le versement de la pension progressive débute en même temps que la réduction de l’activité professionnelle. Il est important de suivre régulièrement son dossier via son espace personnel pour s’assurer de la bonne progression, éviter tout retard, et pouvoir répondre rapidement à d’éventuelles requêtes des services de retraite.
Lorsque la personne souhaite par la suite cesser totalement son activité, elle devra engager la procédure de liquidation complète, déclenchant le versement définitif de la retraite. Il est à noter que la somme totale perçue au terme de la retraite progressive ne peut être inférieure à la pension définitive revalorisée, ce qui protège le salarié d’éventuelles pertes injustifiées.
Avantages et limites de la retraite progressive dès 60 ans
La retraite progressive à 60 ans propose une alternative précieuse pour les salariés en fin de carrière cherchant à aménager leur temps de travail tout en sécurisant leurs revenus. Parmi les principaux avantages, figure la possibilité de percevoir une pension partielle tout en continuant à cotiser, ce qui permet d’augmenter les droits à la retraite future, notamment auprès des régimes complémentaires tels qu’Agirc-Arrco. Cette solution est essentielle pour ceux qui souhaitent réduire progressivement leur activité sans rompre brutalement leur rythme professionnel.
Un autre atout réside dans la flexibilité offerte par la fourchette de travail réduite entre 40 % et 80 %, s’adaptant ainsi aux contraintes personnelles comme à la dynamique de l’entreprise. Cela favorise une meilleure qualité de vie, diminue la fatigue liée au travail à plein temps et prépare efficacement la transition psychologique vers la retraite.
Le dispositif est aussi marqué par une grande sécurité juridique, notamment grâce à l’obligation pour l’employeur de justifier tout refus d’aménagement, ce qui limite les pratiques arbitraires au sein des entreprises.
Toutefois, le système présente certaines limites qu’il est important de connaître. Tout d’abord, l’accès est conditionné à la validation d’un seuil important de trimestres (150), qui peut pénaliser les carrières hachées ou incomplètes. Ensuite, la réduction de la durée de travail entraîne nécessairement une baisse du revenu professionnel net et un versement réduit de pension, ce qui peut, pour certains, compliquer la gestion du budget personnel.
Par ailleurs, des différences de modalités apparaissent selon les secteurs d’activité et les régimes de retraite, impliquant une vigilance particulière pour éviter toute erreur dans le calcul des droits. Les cotisations sont parfois recalculées sur la base d’un taux temps plein, ce qui peut avoir un impact non négligeable sur les droits Agirc-Arrco ou CNAV si une simulation préalable n’a pas été réalisée.
Enfin, un autre élément à considérer est la nécessité d’une parfaite coordination avec l’employeur afin d’éviter tout conflit ou mauvaise compréhension concernant la réduction du temps de travail. Dans ce contexte, des ressources d’accompagnement comme la Mutuelle Retraite ou des conseils en gestion de fin de carrière offerts par des établissements tels que Crédit Agricole Retraite ou Humanis Prévoyance Retraite jouent un rôle déterminant.
Pour ces raisons, une préparation minutieuse, appuyée sur des outils de simulation et un dialogue constructif avec l’employeur et les caisses de retraite, est fortement recommandée avant de s’engager. Cette prudence permet de tirer pleinement parti de la retraite progressive à 60 ans, tout en maîtrisant ses conséquences et en optimisant la transition vers la cessation complète d’activité.
Perspectives en 2025 et impact social de la retraite progressive à 60 ans
La réforme de la retraite progressive qui s’impose en 2025 s’inscrit dans un contexte marqué par des évolutions démographiques et économiques profondes. Le vieillissement de la population active et les enjeux budgétaires imposent au gouvernement de trouver des solutions équilibrées pour gérer le départ à la retraite de manière fiable et durable.
Abaisser l’âge d’accès à la retraite progressive à 60 ans répond à cette nécessité en introduisant une étape intermédiaire entre activité complète et retrait total. Cette mesure favorise une plus grande inclusion des seniors dans le monde du travail, réduit la fatigue professionnelle excessive et contribue à maintenir leur insertion sociale.
Les acteurs institutionnels, notamment la Caisse Nationale d’Assurance Vieillesse (CNAV) et les régimes complémentaires comme Agirc-Arrco, jouent un rôle central dans le déploiement de ce dispositif. Leur capacité à offrir des outils de simulation complets et des conseils adaptés est déterminante pour maximiser le succès du dispositif.
Sur le plan social, l’impact est également significatif : la retraite progressive à 60 ans peut limiter les risques d’exclusion professionnelle des seniors, mieux répartir les efforts entre générations et réduire la précarité financière qui accompagne fréquemment la fin de carrière.
L’environnement économique de 2025, marqué par des débats sur la dette publique et la réforme des retraites, impose cependant un ajustement continu des modalités du dispositif. Les échanges qui émergent autour de cette réforme, relayés par des experts et figures publiques, dont certains analysent les répercussions sur la gouvernance sociale et économique, illustrent la complexité de cette démarche.
Dans ce contexte mouvant, la retraite progressive constitue un compromis intéressant, conciliant les enjeux financiers, sociaux et humains. Pour ceux qui envisagent de l’adopter, une vigilance accrue et un accompagnement personnalisé restent nécessaires pour s’adapter aux diverses évolutions réglementaires et optimiser ses choix, en gardant à l’esprit leurs objectifs personnels et professionnels.