Le rôle central de la CNAV dans le système de retraite français
La Caisse Nationale d’Assurance Vieillesse (CNAV) constitue l’un des piliers fondamentaux du système de retraite en France, en particulier pour les salariés du secteur privé. En 2025, elle continue de gérer les droits à la retraite de près de 18 millions de cotisants et assure le versement de pensions à environ 13 millions de retraités, ce qui en fait l’un des plus grands régimes de retraite du pays. Comprendre le fonctionnement CNAV, c’est avant tout saisir l’importance de son rôle dans la protection sociale et dans la préparation retraite.
Spécifiquement, la CNAV est responsable de l’assurance vieillesse du régime général de la Sécurité sociale. Cette gestion implique plusieurs missions clés : collecte des cotisations retraite auprès des actifs, calcul pension en fonction du parcours professionnel et des cotisations effectuées, liquidation des droits à la retraite ainsi que le versement effectif des montants mensuels. Le fonctionnement CNAV s’inscrit dans un cadre réglementaire précis qui assure une certaine équité entre les assurés.
Chaque année, les salariés versent des cotisations retraite qui participent à financer ce système. Ces cotisations sont proportionnelles aux revenus, permettant ainsi un mécanisme solidaire où les actifs contribuent au paiement des pensions des retraités actuels. Cette redistribution est au cœur du régime de retraite de base et détermine ensuite le calcul pension individuel. En parallèle de ce régime de base, les assurés cotisent également aux régimes complémentaires tels que l’Agirc-Arrco pour les salariés du privé et l’Ircantec pour les agents non titulaires de l’État et des collectivités publiques, ce qui complète leurs ressources à la retraite.
Le fonctionnement de la CNAV ne se limite pas à l’aspect financier. L’institution joue aussi un rôle d’information et d’accompagnement auprès des assurés, en proposant des outils en ligne, des conseils personnalisés et en simplifiant les démarches administratives. La consultation régulière du relevé de carrière est fortement recommandée pour éviter toute erreur pouvant impacter le calcul pension. Cette démarche proactive s’avère essentielle pour optimiser ses droits à la retraite et préparer sereinement sa future pension.
En relation avec les évolutions démographiques et les débats politiques autour des réformes des retraites, la CNAV doit constamment s’adapter pour assurer la pérennité du système tout en répondant aux besoins des assurés. Le contexte récent, marqué par des discussions sur la possibilité d’un âge légal à 64 ans ou la suspension temporaire de réformes, témoigne de la complexité et de l’importance stratégique de cette institution dans la vie des Français.
Maîtriser les étapes clés pour faire sa demande de retraite auprès de la CNAV
La préparation retraite passe inévitablement par la compréhension du parcours administratif lié à la demande de liquidation des droits à la retraite auprès de la CNAV. Cette étape cruciale peut sembler complexe mais se déroule suivant un protocole clair et bien encadré, essentiel pour assurer un versement fluide de la pension.
Avant toute démarche, il convient de vérifier son âge légal de départ à la retraite. En France, cet âge est fixé à 62 ans, mais varie légèrement selon l’année de naissance. Certaines règles permettent également une retraite progressive dès 60 ans sous conditions, ou une retraite anticipée pour carrières longues. S’informer sur ces critères évite les mauvaises surprises et facilite la planification du départ.
Le relevé de carrière, accessible via le site officiel de l’Assurance Retraite, est un des documents les plus importants dans cette procédure. Il récapitule toutes les périodes travaillées et les cotisations retraite validées par la CNAV. Une consultation attentive est conseillée plusieurs mois avant la date envisagée de départ pour détecter d’éventuelles erreurs. Par exemple, oublis de trimestres durant un arrêt maladie ou périodes de chômage non prises en compte peuvent être régularisés en amont, évitant ainsi une décote injustifiée sur la pension.
Pour formuler la demande, la CNAV offre plusieurs canaux : un espace en ligne sécurisé, un contact téléphonique, ou un rendez-vous dans une caisse régionale. En règle générale, l’ancien salarié est invité à déposer sa demande entre 4 et 6 mois avant la date souhaitée de départ. Ce délai garantit une vérification complète du dossier et une organisation efficace du versement.
La mécanique du calcul pension repose notamment sur le nombre de trimestres validés. Le système prévoit une décote de 1,25 % par trimestre manquant, pouvant réduire significativement la pension si le départ est prématuré. À l’inverse, une surcote est accordée si l’assuré travaille au-delà de l’âge légal avec tous ses trimestres validés, augmentant la pension de 1,25 % par trimestre supplémentaire. Ces règles encouragent la préparation retraite réfléchie et adaptée au profil de chacun.
Pour aller plus loin, il est conseillé de se renseigner sur les dispositifs disponibles via des sources officielles et d’envisager un accompagnement personnalisé dispensé par la CNAV pour clarifier les différents scénarios. Cet accompagnement est d’autant plus crucial dans un contexte de réformes comme celles évoquées récemment, qui peuvent modifier les conditions d’éligibilité ou le calcul pension.
Découverte détaillée de la pension de réversion et ses conditions auprès de la CNAV
Un autre aspect majeur du fonctionnement CNAV concerne la pension de réversion, une aide précieuse pour les conjoints survivants à la suite du décès du bénéficiaire de la retraite. Cette prestation symbolise une solidarité intergénérationnelle au sein du régime de retraite français.
Pour bénéficier de cette allocation veuvage, il est nécessaire que le conjoint survivant respecte certaines conditions précises. L’âge minimum requis est fixé à 55 ans, bien que des exceptions existent selon les situations. Par ailleurs, l’allocataire doit généralement être marié au moment du décès du retraité, même si les ex-conjoints divorcés peuvent également prétendre à la pension de réversion sous certaines conditions particulières. La situation familiale est ainsi déterminante dans l’attribution des droits.
Les ressources du conjoint survivant sont également soumises à un plafond strict, fixé à 24 710,40 € brut annuels en 2025 pour une personne seule. Cette règle vise à cibler l’aide vers les personnes les plus modestes et à assurer une répartition juste des ressources.
Du côté du défunt, les critères impliquent qu’il ait cotisé au régime général pendant au moins trois mois ou ait déjà ouvert des droits à la retraite. Ce seuil minimal souligne le lien direct entre le versement de cotisations et l’octroi des prestations.
En termes de montant, la pension de réversion représente aujourd’hui 54 % de la retraite que percevait ou aurait perçue le défunt. Il existe un montant plancher mensuel de 331,94 €, à condition que le retraité décédé ait justifié d’au moins 15 ans de cotisation. Cette garantie assure un minimum de soutien financier pour le conjoint survivant.
La demande n’étant pas automatique, le conjoint survivant doit remplir le formulaire Cerfa n°13364*02 et le transmettre à la caisse régionale de la CNAV. Il est recommandé de déposer cette demande dans l’année suivant le décès pour que les paiements soient rétroactifs. En cas de délai plus long, la pension de réversion n’est versée qu’à partir du mois suivant la demande.
Pour approfondir ces démarches, consulter des ressources fiables, par exemple sur la retraite complémentaire et le régime de retraite global, permet de mieux situer ce droit dans le contexte plus large d’une préparation retraite optimisée.
Les aides complémentaires et les services d’accompagnement proposés par la CNAV retraite
Au-delà du simple calcul pension et du versement des retraites, la CNAV prend en charge diverses aides destinées à améliorer la qualité de vie des retraités, notamment lorsque ceux-ci rencontrent des difficultés économiques ou une perte d’autonomie. Ces dispositifs illustrent l’étendue des responsabilités de la CNAV.
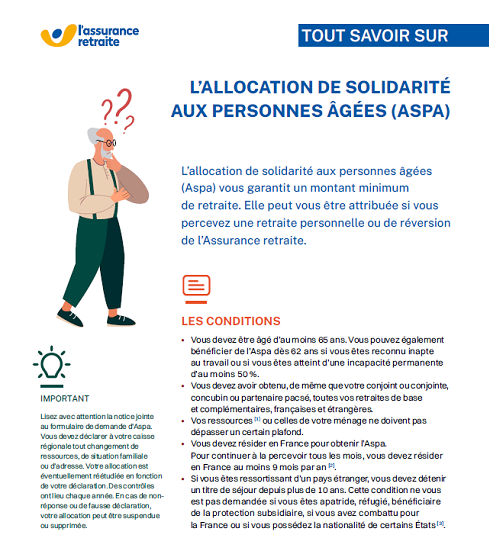
Parmi les aides principales, l’Allocation de Solidarité aux Personnes Âgées (ASPA) constitue un filet de sécurité essentiel, destinée aux retraités aux revenus modestes. En 2025, son montant s’élève à 1 034,28 € par mois pour une personne seule, offrant un revenu minimal pour vivre dignement. Cette prestation est soumise à des conditions strictes de ressources et de résidence, mais elle contribue largement à la lutte contre la pauvreté chez les personnes âgées.
Pour les retraités en perte d’autonomie, la CNAV finance aussi des services d’aide à domicile, facilitant le maintien à domicile, souvent privilégié par les bénéficiaires. Il s’agit de soutenir les gestes du quotidien, tels que les soins, l’aide à la mobilité ou les courses, permettant ainsi de préserver une certaine indépendance malgré les fragilités.
En complément, des aides peuvent être attribuées pour l’adaptation du logement : installation de rampes, barres d’appui ou autres équipements visant à sécuriser l’habitat et à prévenir les accidents. Ces aides prennent tout leur sens dans une politique de prévention plus large réfléchie au niveau national.
Informée sur les transformations sociétales, la CNAV s’efforce de simplifier l’accès à ces prestations via des plateformes numériques et des conseils dédiés. Il devient essentiel pour les futurs retraités de se familiariser avec ces aides pour mieux les anticiper dans le cadre de leur préparation retraite.
Les services d’accompagnement personnalisés proposés par la CNAV représentent un atout majeur. En prenant rendez-vous, les assurés peuvent obtenir un suivi adapté, leur permettant de clarifier la constitution de leur dossier, de simuler leur retraite avec précision, ou encore de comprendre l’impact des diverses options telles que le cumul emploi-retraite. Cette approche individualisée répond au besoin croissant d’une information accessible et pragmatique face à la complexité du système.
Collecte, sécurisation et gestion des données essentielles à la liquidation des droits CNAV
Un volet moins visible mais tout aussi fondamental du fonctionnement CNAV repose sur la collecte, l’enregistrement et la sécurisation des données liées aux parcours professionnels des assurés. Maîtriser cet aspect est indispensable pour mieux comprendre comment se calcule la pension et se prépare la liquidation des droits à la retraite.
La collecte des informations repose principalement sur les Déclarations Sociales Nominatives (DSN) transmises par les employeurs. Ces déclarations fournissent régulièrement des données précises sur les salaires perçus, les périodes travaillées et les cotisations retraite versées. Par exemple, pour un salarié qui change fréquemment de poste, la continuité et l’exactitude des données enregistrées garantissent que chaque trimestre validé sera bien pris en compte. En parallèle, le relevé de carrière accessible en ligne permet à tout assuré d’examiner ces données en détail.
Au-delà des périodes classiques, la CNAV intègre également des éléments noirs clairs tels que les périodes de chômage indemnisé, les arrêts maladie, congés maternité ou paternité, ainsi que les périodes de service militaire. Ces trimestres dits assimilés augmentent les droits à la retraite et peuvent significativement modifier le calcul pension.
La sécurisation de ces données contre les fraudes et les erreurs est une priorité absolue. La CNAV déploie des outils avancés de contrôle et de détection d’anomalies, assurant ainsi la confiance dans l’ensemble du système. En 2025, avec l’avancée de la digitalisation, la protection des données personnelles est renforcée pour répondre aux normes les plus strictes.
Pour les assurés, la possibilité de consulter en temps réel leurs informations grâce aux espaces personnels en ligne offre un contrôle inédit. Cette transparence participe à la responsabilisation des individus dans leur préparation retraite, incitant à la vérification régulière des données pour corriger toute omission rapidement.
En synthèse, la fiabilité des informations centralisées par la CNAV conditionne la qualité du calcul pension, la fluidité du versement et la sécurité globale du régime. Appréhender ce fonctionnement invisible mais indispensable aide à mieux se projeter et à anticiper son avenir financier avec sérénité.